Domain m-shopping.de kaufen?
Wir ziehen mit dem Projekt
m-shopping.de um.
Sind Sie am Kauf der Domain
m-shopping.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain m-shopping.de kaufen?
Warum spielt Gavi ohne gebundene Schuhe?
Es gibt verschiedene Gründe, warum Gavi ohne gebundene Schuhe spielt. Ein möglicher Grund könnte sein, dass er sich dadurch freier und agiler auf dem Spielfeld fühlt. Außerdem könnte er möglicherweise Verletzungen durch zu enge oder unbequeme Schuhe vermeiden wollen. Es könnte auch sein, dass er einfach persönlich bevorzugt, barfuß oder mit lockeren Schuhen zu spielen. **
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **

Ähnliche Suchbegriffe für Restschuldversicherung-und-Liquiditätssicherung-Gebundene
Top-Angebote
Produkte zum Begriff Restschuldversicherung-und-Liquiditätssicherung-Gebundene:
-
Informations- und Beratungspflichten in der Restschuldversicherung, Taschenbuch von Thomas Bensch, GRIN, 978-3-668-64419-9Informations- Und Beratungspflichten In Der Restschuldversicherung, Taschenbuch Von Thomas Bensch, Grin, 978-3-668-64419-9, Seitenanzahl: 3217,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
JULESNaht: Hej. Minimode - Kleidung nähen für Babys und KleinkinderHej. Minimode - Kleidung nähen für Babys und Kleinkinder , Der Skandi-Look für die Kleinsten aus Webware, Baumwollstoffen, Musselin und Co. - In den Größen 50-104 - Mit 2 Schnittmusterbogen , Dichtungen & Dichtungsringe > Motorkühlung , Erscheinungsjahr: 202004, Produktform: Leinen, Autoren: JULESNaht, Seitenzahl/Blattzahl: 141, Keyword: Hey Minimode; Skandinavisch nähen; Skandi Style; Babykleidung; Babykleidung nähen; Kleinkindmode; Kleinkindmode nähen; Schnittmuster Babykleidung; Schnittmuster Kinderkleidung; Julesnaht.de; Wollwalk; Mit Webware nähen; Baby- und Kleinkind; Einfache Projekte nähen; Minimalistisch nähen; minimalistische Schnitte; minimalistische Schnittmuster; einfache Schnittmuster; Einsteigerprojekte nähen; nähen mit Musselin; nähen mit Wollwalk; nähen mit Webware, Fachschema: Nähen - Schneider - Schnitt (Schnittmuster), Fachkategorie: Stricken und Häkeln, Thema: Orientieren, Warengruppe: HC/Basteln/Handarbeiten, Fachkategorie: Nähen, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Edition Michael Fischer, Verlag: Edition Michael Fischer, Verlag: Edition Michael Fischer GmbH, Länge: 244, Breite: 196, Höhe: 25, Gewicht: 790, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: SLOWAKEI (SK), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der kommunale Kassenkredit zwischen Liquiditätssicherung und Missbrauchsgefahr, Taschenbuch von Friedrich Heinemann,Lars P. Feld,Benny Geys,ChristophDer Kommunale Kassenkredit Zwischen Liquiditätssicherung Und Missbrauchsgefahr, Taschenbuch Von Friedrich Heinemann,lars P. Feld,benny Geys,christoph Gröpl,sebastian Hauptmeier, Nomos, 978-3-8329-3919-9, Seitenanzahl: 20149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
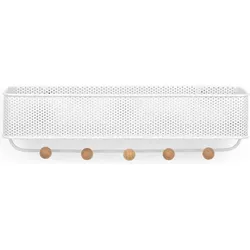
Estique Aufhänger für Accessoires und Kleidung weißEstique von Umbra ist ein multifunktionaler Kleiderbügel, den Sie buchstäblich überall anbringen können - nicht nur an Ihrer Haustür....Vorteile: Der Kleiderbügel Estique besteht aus einem durchbrochenen Behälter für kleine Gegenstände und 5 Haken. Er wird an der Wand befestigt und ist sehr stabil. Trotz seines recht schlichten Designs hat er auch eine dekorative Funktion. Schicksal: Er kann nicht nur im Flur oder im Büro verwendet werden, sondern auch in der Küche, im Bad und sogar... im Kleiderschrank. Er eignet sich unter anderem für die Organisation von Garderobe und Schmuck, Kosmetika und Handtüchern sowie Gewürzen und Kochzubehör. Materialien: Der Aufhänger wurde aus pulverbeschichtetem (weißem) Stahl hergestellt. Die kugelförmigen Enden der Haken wurden aus Holz gefertigt. Gut zu wissen! Alle Befestigungsteile sind im Lieferumfang enthalten.29,20 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter


-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **


Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung-und-Liquiditätssicherung-Gebundene:
-
Restschuldversicherung und Liquiditätssicherung, Gebundene Ausgabe von Udo Reifner,Michael Knobloch,Kai-Oliver Knops, BoD – Books on Demand,Restschuldversicherung Und Liquiditätssicherung, Gebundene Ausgabe Von Udo Reifner,michael Knobloch,kai-oliver Knops, Bod – Books On Demand, 978-3-8391-4606-4, Seitenanzahl: 29629,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leasing und Factoring. Möglichkeiten und Grenzen der Liquiditätssicherung mittelständischer Unternehmen, Taschenbuch von Martin Dehne, GRIN,Leasing Und Factoring. Möglichkeiten Und Grenzen Der Liquiditätssicherung Mittelständischer Unternehmen, Taschenbuch Von Martin Dehne, Grin, 978-3-638-68657-0, Seitenanzahl: 6427,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Informations- und Beratungspflichten in der Restschuldversicherung, Taschenbuch von Thomas Bensch, GRIN, 978-3-668-64419-9Informations- Und Beratungspflichten In Der Restschuldversicherung, Taschenbuch Von Thomas Bensch, Grin, 978-3-668-64419-9, Seitenanzahl: 3217,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
JULESNaht: Hej. Minimode - Kleidung nähen für Babys und KleinkinderHej. Minimode - Kleidung nähen für Babys und Kleinkinder , Der Skandi-Look für die Kleinsten aus Webware, Baumwollstoffen, Musselin und Co. - In den Größen 50-104 - Mit 2 Schnittmusterbogen , Dichtungen & Dichtungsringe > Motorkühlung , Erscheinungsjahr: 202004, Produktform: Leinen, Autoren: JULESNaht, Seitenzahl/Blattzahl: 141, Keyword: Hey Minimode; Skandinavisch nähen; Skandi Style; Babykleidung; Babykleidung nähen; Kleinkindmode; Kleinkindmode nähen; Schnittmuster Babykleidung; Schnittmuster Kinderkleidung; Julesnaht.de; Wollwalk; Mit Webware nähen; Baby- und Kleinkind; Einfache Projekte nähen; Minimalistisch nähen; minimalistische Schnitte; minimalistische Schnittmuster; einfache Schnittmuster; Einsteigerprojekte nähen; nähen mit Musselin; nähen mit Wollwalk; nähen mit Webware, Fachschema: Nähen - Schneider - Schnitt (Schnittmuster), Fachkategorie: Stricken und Häkeln, Thema: Orientieren, Warengruppe: HC/Basteln/Handarbeiten, Fachkategorie: Nähen, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Edition Michael Fischer, Verlag: Edition Michael Fischer, Verlag: Edition Michael Fischer GmbH, Länge: 244, Breite: 196, Höhe: 25, Gewicht: 790, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: SLOWAKEI (SK), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum spielt Gavi ohne gebundene Schuhe?
Es gibt verschiedene Gründe, warum Gavi ohne gebundene Schuhe spielt. Ein möglicher Grund könnte sein, dass er sich dadurch freier und agiler auf dem Spielfeld fühlt. Außerdem könnte er möglicherweise Verletzungen durch zu enge oder unbequeme Schuhe vermeiden wollen. Es könnte auch sein, dass er einfach persönlich bevorzugt, barfuß oder mit lockeren Schuhen zu spielen. **
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
Ähnliche Suchbegriffe für Restschuldversicherung-und-Liquiditätssicherung-Gebundene
-
Der kommunale Kassenkredit zwischen Liquiditätssicherung und Missbrauchsgefahr, Taschenbuch von Friedrich Heinemann,Lars P. Feld,Benny Geys,ChristophDer Kommunale Kassenkredit Zwischen Liquiditätssicherung Und Missbrauchsgefahr, Taschenbuch Von Friedrich Heinemann,lars P. Feld,benny Geys,christoph Gröpl,sebastian Hauptmeier, Nomos, 978-3-8329-3919-9, Seitenanzahl: 20149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Estique Aufhänger für Accessoires und Kleidung weißEstique von Umbra ist ein multifunktionaler Kleiderbügel, den Sie buchstäblich überall anbringen können - nicht nur an Ihrer Haustür....Vorteile: Der Kleiderbügel Estique besteht aus einem durchbrochenen Behälter für kleine Gegenstände und 5 Haken. Er wird an der Wand befestigt und ist sehr stabil. Trotz seines recht schlichten Designs hat er auch eine dekorative Funktion. Schicksal: Er kann nicht nur im Flur oder im Büro verwendet werden, sondern auch in der Küche, im Bad und sogar... im Kleiderschrank. Er eignet sich unter anderem für die Organisation von Garderobe und Schmuck, Kosmetika und Handtüchern sowie Gewürzen und Kochzubehör. Materialien: Der Aufhänger wurde aus pulverbeschichtetem (weißem) Stahl hergestellt. Die kugelförmigen Enden der Haken wurden aus Holz gefertigt. Gut zu wissen! Alle Befestigungsteile sind im Lieferumfang enthalten.29,20 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Barbie: Barbie mit modischer Kleidung und AccessoiresDie Barbie: Barbie Set mit modischen Outfits und Accessoires ist ein Modepuppe-Komplett-Anziehset, mit dem Kinder verschiedene Styles ausprobieren können. Das Set enthält eine Barbie-Puppe, drei verschiedene Outfits, Schuhe und trendige Accessoires. Empfohlen ab 3 Jahren für Rollenspiele, Geschichtenerzählen und kreativen Anziehspaß. Produkteigenschaften: Marke: Mattel Barbie Produktkategorie: Modepuppe, Anziehpuppe Empfohlenes Alter: ab 3 Jahren Hauptfunktion: Barbie-Puppe mit verschiedenen Outfits und Accessoires anziehen Geförderte Fähigkeiten: Rollenspiel, Kreativität, Geschichtenerzählen Material: Kunststoffpuppe, Stoffkleidung und Kunststoff-Accessoires Teile / Zubehör: 1 Puppe, mehrere Kleidungsstücke und mehrere Paar Schuhe, Taschen, Schmuck Sicherheitsinformation: Nicht geeignet für Kinder unter 3 Jahren, enthält verschluckbare Kleinteile Weitere wichtige Eigenschaft: lizenziertes Barbie-Produkt, Puppe mit langen blonden Haaren Die im Set enthaltene Barbie-Puppe hat lange, blonde Haare und ein modernes Make-up und wird so schnell zum neuen Lieblingsspielzeug. Ihr Basis-Outfit ist ein lilafarbenes, einseitig schulterfreies Minikleid mit glitzernden Punkten – perfekt für Party- oder Festtagsszenen. Mit den beiliegenden High Heels und der Tasche können Kinder ein komplettes Outfit kreieren und Barbie immer wieder neu stylen. Das Set enthält außerdem zwei weitere Outfit-Kombinationen. Eine davon ist ein elegantes Ensemble aus silbernem Rock und pinkem Blazer, das sich ideal für Stadt- oder „Roter Teppich“-Geschichten eignet. Das andere ist ein buntes Kleid mit Graffiti-Muster und „LOVE“-Schriftzügen, das Barbie einen verspielten, lässigen Alltagslook verleiht. Durch die verschiedenen Schuhe, Sonnenbrille, Halsketten und Taschen können Kinder unzählige Varianten ausprobieren, sodass das Spiel abwechslungsreich bleibt. Der Vorteil des Barbie: Barbie Sets mit modischen Outfits und Accessoires ist, dass es eine komplette Garderobe in nur einer Box bietet. Zusätzliche Accessoires müssen nicht separat gekauft werden, die Puppe ist sofort für viele unterschiedliche Szenen ausgestattet. Beim Rollenspiel üben Kinder ihren Selbstausdruck, das Kombinieren von Farben und Styles und fördern gleichzeitig ihre Kommunikationsfähigkeit und Fantasie. Die Größe der Puppe ist mit anderen klassischen Barbie-Sets und Möbeln kompatibel, sodass sie sich leicht in eine vorhandene Sammlung integrieren lässt. Für wen ist das Set geeignet? Das Barbie: Barbie Set mit modischen Outfits und Accessoires ist für Kinder ab 3 Jahren geeignet, die gerne mit Puppen spielen, sie anziehen, Frisuren kreieren und Geschichten erfinden. Es ist die ideale Wahl für Barbie-Fans und für alle, die die Marke gerade erst entdecken, denn sie erhalten mehrere Outfits und Accessoires in nur einer Box. Das Set ist in erster Linie für die Nutzung im Innenbereich gedacht, benötigt keine Batterien oder zusätzliches Zubehör und ist somit direkt nach dem Auspacken spielbereit. Es eignet sich hervorragend als Geschenk zum Geburtstag, Namenstag, zu Weihnachten oder als Belohnung zu einem besonderen Anlass. Verpackungsgröße: 25,5 x 5,5 x 32,5 cm32,89 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.